Pour contrôler les factures électriques d’une boulangerie, trois prélèvements méritent une attention particulière : l’accise sur l’électricité, la contribution tarifaire d’acheminement (CTA) et la TVA. Il faut aussi comparer les dates de consommation aux périodes d’application des taux, car une facture peut couvrir plusieurs régimes tarifaires.
Cette vérification permet de distinguer une hausse du prix de l’énergie d’une évolution fiscale et de repérer une éventuelle régularisation. Les règles et démarches présentées ici concernent les boulangeries situées en France : leur application dépend notamment de l’activité exercée, des consommations et des périodes facturées.
Quelles taxes figurent sur la facture électrique d’une boulangerie ?
Une facture électrique professionnelle ne se résume pas au prix des kilowattheures : elle comprend la fourniture, l’acheminement et plusieurs prélèvements. La Commission de régulation de l’énergie détaille cette composition du prix de l’électricité, essentielle pour distinguer une évolution contractuelle d’une taxe réglementée.
Le montant hors taxes rassemble notamment l’abonnement, l’énergie consommée et les coûts d’utilisation du réseau. Les prélèvements fiscaux s’y ajoutent selon leurs propres règles de calcul.
| Prélèvement | Principe | Vérification utile |
|---|---|---|
| Accise sur l’électricité | Taxe calculée sur les quantités d’électricité taxables. | Consommation en MWh, taux et période. |
| CTA | Contribution calculée à partir des éléments tarifaires d’acheminement concernés. | Base de calcul et caractéristiques du raccordement. |
| TVA | Taxe appliquée aux composantes taxables de la facture. | Taux et assiette de calcul. |
L’accise : une taxe sur les quantités consommées
L’accise sur l’électricité, anciennement appelée CSPE ou TICFE, est exprimée en euros par mégawattheure (€/MWh). Son montant dépend de la quantité taxable et du tarif applicable à la période considérée. Certaines activités peuvent bénéficier de dispositions particulières, sous conditions.
La CTA : une contribution distincte du transport de l’énergie
La contribution tarifaire d’acheminement participe au financement de droits spécifiques liés à l’assurance vieillesse des personnels des industries électriques et gazières. Elle ne doit pas être confondue avec l’ensemble du coût d’acheminement. Pour la contrôler, il faut rapprocher sa base de calcul des composantes tarifaires de réseau concernées, notamment la part fixe d’acheminement applicable au contrat, sans considérer tous les frais de réseau comme des taxes.
La TVA : vérifier la base autant que le taux
Le taux de TVA applicable aux composantes de la facture électrique est de 20 % dans le cadre français décrit par la CRE. Il concerne notamment l’abonnement, la CTA et la consommation incluant l’accise. Le contrôle consiste à rapprocher le montant de TVA de l’assiette taxable indiquée sur la facture : une erreur sur l’accise ou sur un autre poste taxable peut également modifier la TVA calculée.
Les anciennes taxes départementales et communales sur la consommation finale d’électricité ont, quant à elles, été abrogées respectivement en 2022 et 2023. Elles ne doivent pas être ajoutées comme taxes autonomes à une facture récente.
Une hausse de facture ne provient pas nécessairement d’une taxe : la puissance souscrite, l’abonnement, le prix de l’énergie et les conditions de fourniture peuvent aussi modifier le montant total. Examiner ces postes séparément des prélèvements réglementés permet d’identifier l’origine d’une variation sans attribuer automatiquement toute augmentation à la fiscalité.
Accise et CSPE : quand vérifier un tarif réduit ?
Lorsqu’une boulangerie constate une accise facturée au taux normal, la première question est de savoir si son activité, ses consommations et les conditions fiscales de la période ouvrent réellement droit à un tarif réduit. Le dossier CSPE boulangerie proposé par Opéra Énergie présente les critères à examiner et les démarches envisageables pour demander une régularisation. Il sert de point de départ à cette vérification, sans garantir qu’un remboursement sera accordé.
Les boulangeries utilisent des équipements électriques pour la fabrication, la cuisson, le froid et parfois la vente. Cependant, la seule présence de fours électriques ou de chambres froides ne suffit pas à établir l’éligibilité à une accise réduite.
Selon le régime concerné, il faut notamment examiner l’activité réellement exercée, les consommations éligibles et les critères d’intensité énergétique ou de valeur ajoutée prévus par les textes. Le code d’activité peut contribuer à identifier la situation de l’établissement, mais il ne remplace pas cette analyse. Les tables de codification de la DGFiP permettent de rechercher le régime fiscal et le tarif correspondants. Lorsque les critères d’intensité énergétique sont exigés, les formulaires 2040-TIC-VP-GC, 2040-TIC-VA-GC ou 2040-TIC-VA-E peuvent servir au calcul, selon le dispositif concerné. Ils ne sont pas tous exigés systématiquement.
À retenir : une accise facturée au taux normal ne constitue pas automatiquement une erreur. Un tarif réduit suppose que les conditions fiscales correspondantes soient satisfaites pendant la période concernée.
Lorsque l’éligibilité est établie, le dispositif peut permettre l’application d’un tarif réduit sur attestation transmise au fournisseur. Une régularisation ultérieure peut également être envisagée lorsque la taxe effectivement supportée dépasse celle qui était due.
Quelles périodes de consommation faut-il examiner ?
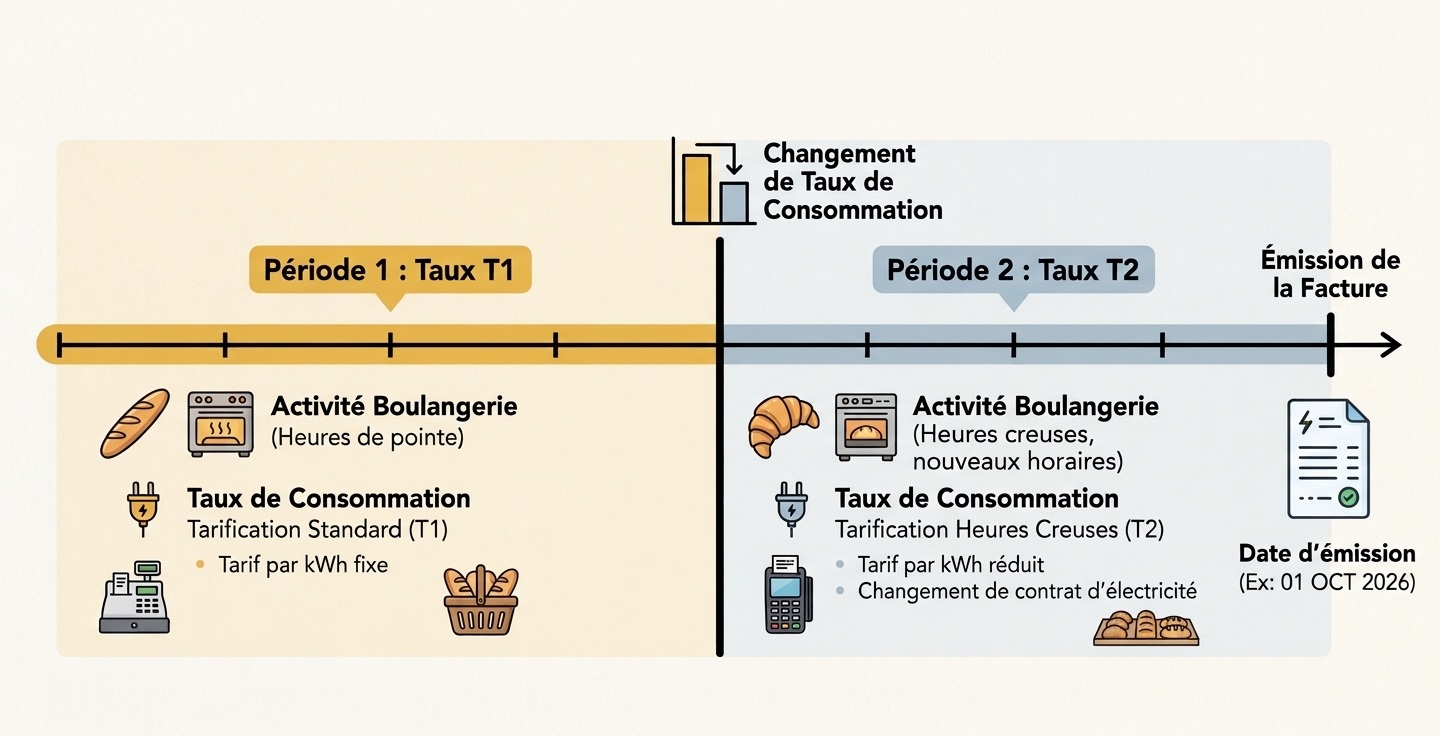
Pour contrôler une facture, il faut distinguer la période de consommation, la date d’émission, les dates de changement des taux et l’exercice fiscal. Ces repères ne remplissent pas la même fonction.
En 2026, les tarifs d’accise pour les entreprises et assimilées ont notamment évolué à deux dates. Du 1er février au 31 juillet 2026, le tarif normal était de 20,92 €/MWh et le tarif normal majoré au titre des zones non interconnectées (ZNI) de 26,58 €/MWh. Du 1er août 2026 au 31 janvier 2027, ces valeurs étaient respectivement de 20,42 €/MWh et de 26,35 €/MWh. La majoration ZNI contribue au financement de charges propres aux systèmes électriques concernés : il faut distinguer le tarif de base du montant majoré effectivement applicable à la catégorie de consommation. Ces valeurs ne préjugent pas d’un éventuel tarif réduit.
Lorsqu’une facture chevauche un changement réglementaire, il faut identifier les quantités relevant de chaque intervalle. Si elles ne sont pas ventilées, la boulangerie peut rapprocher les index et relevés disponibles, puis demander au fournisseur le détail des kWh attribués à chaque période et la méthode de répartition utilisée. Une estimation doit être examinée comme telle : appliquer le nouveau taux à toute la consommation sans distinguer les dates ne permet pas de contrôler correctement l’accise.
Comment vérifier le calcul de l’accise ?
Le calcul commence par la conversion des consommations : 1 MWh correspond à 1 000 kWh. Pour un taux exprimé en €/MWh, il suffit de multiplier la quantité taxable en MWh par le taux applicable.
Exemple fictif : pour 10 000 kWh, soit 10 MWh, intégralement soumis au tarif normal majoré de 26,58 €/MWh entre le 1er février et le 31 juillet 2026, l’accise théorique représente 10 × 26,58 = 265,80 €, hors TVA. Ce résultat suppose l’absence de tarif réduit et une consommation entièrement rattachée à cette période. Il ne représente ni une facture réelle ni un remboursement potentiel.
Si plusieurs taux s’appliquent, il faut effectuer un calcul séparé pour chaque quantité concernée, puis additionner les résultats. La date de paiement ou d’émission reste également importante pour apprécier certaines échéances de remboursement.
Comment contrôler les montants et préparer une régularisation ?
Après avoir constaté un éventuel écart, il faut distinguer la correction du taux appliqué par le fournisseur d’une demande de remboursement auprès de l’administration. La DGFiP précise, dans sa procédure fiscale de régularisation, les attestations, les documents annuels et les délais à respecter selon la situation du consommateur.
Le contrôle doit porter sur chaque point de livraison concerné. Une boulangerie possédant plusieurs compteurs ou établissements doit éviter de mélanger les consommations et les justificatifs.
- Identifier le point de livraison et les dates de consommation.
- Relever les quantités en kWh facturées.
- Convertir ces quantités en MWh pour contrôler l’accise.
- Rapprocher les taux des périodes réglementaires correspondantes.
- Contrôler séparément la CTA et la TVA.
- Examiner les conditions d’un éventuel tarif réduit.
- Conserver les factures, attestations et justificatifs nécessaires.
L’état récapitulatif annuel des consommations, ou ERA 2040-TIC-ERA-E, permet aux entreprises concernées de rapprocher la taxe due et la taxe acquittée. Il doit être conservé et présenté à la DGFiP sur demande, sans être systématiquement joint à une déclaration. Lorsqu’un écart doit être régularisé, la déclaration 3310-TIC est utilisée dans le cadre de la procédure applicable et transmise électroniquement en annexe à la déclaration de TVA. Cette distinction évite de confondre le document de calcul et la déclaration de régularisation.
- Vérifier l’éligibilité. Déterminer le tarif légalement applicable et réunir les justificatifs correspondant à l’activité et aux consommations.
- Établir les montants. Rapprocher les factures, les attestations et l’état récapitulatif annuel pour mesurer la différence entre taxe due et taxe acquittée.
- Effectuer la régularisation. Selon la situation, examiner l’application auprès du fournisseur ou la déclaration fiscale correspondante auprès de la DGFiP.
Une demande de remboursement relevant de cette procédure ne peut intervenir qu’après la clôture de l’exercice concerné. La documentation fiscale prévoit une limite fixée au 31 décembre de la deuxième année suivant celle du paiement de la taxe ou de l’émission de la facture, selon le cas. Cette échéance ne doit pas être confondue avec celle du bilan annuel : pour une entreprise au régime réel normal de TVA, celui-ci est rattaché à la déclaration du sixième mois ou du deuxième trimestre suivant la clôture ; au régime simplifié, à la déclaration annuelle de TVA après clôture ; pour une entreprise non imposable à la TVA, au 25 juillet de l’année suivante. Chaque situation doit être rapprochée du calendrier fiscal qui lui est applicable.
Le remboursement n’est donc ni automatique ni nécessairement égal à la totalité de l’accise payée : seul un écart justifié entre la taxe acquittée et celle légalement due peut fonder une régularisation.
Pour une boulangerie, le contrôle le plus efficace consiste à identifier chaque prélèvement, vérifier les dates de consommation, rapprocher les taux applicables et documenter toute différence. En présence d’un écart, la priorité est de distinguer une erreur de facturation d’un éventuel droit à un régime fiscal particulier, puis de conserver les pièces permettant de justifier la correction dans les délais correspondants.